

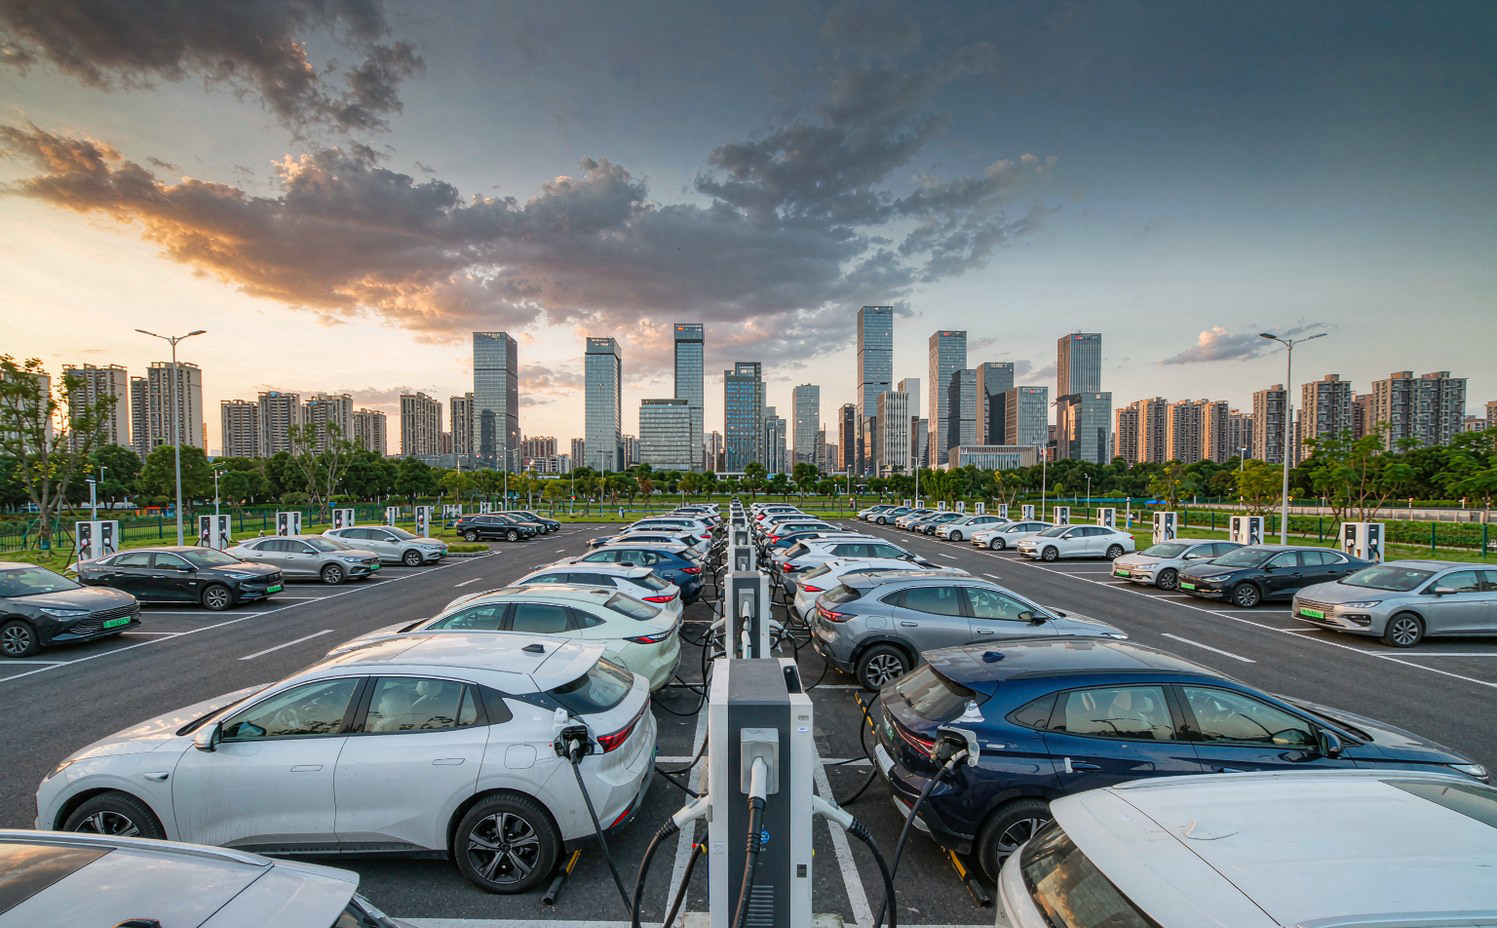
2026世界新能源汽车大会披露的一组数据,为全球电动化进程标注了新的坐标。上半年全球新能源汽车销量达到1123.4万辆,同比增长14%,渗透率提升至24%。全球累计销量已突破9400万辆,其中中国累计超过6200万辆。
6200万辆占全球9400万辆累计规模的比例接近三分之二。这个份额的形成并非单靠市场规模,而是政策连续性、产业链完整度与基础设施密度共同作用的结果。中国新能源汽车的渗透率早已越过50%,欧洲与北美仍处在20%至30%的区间。
14%的同比增速,与过去几年动辄50%以上的增幅相比明显放缓。增速回落本身符合产业规律,当基数从百万量级跨入千万量级后,每增长一个百分点对应的绝对增量都在扩大。上半年1123.4万辆的半年成绩,已经接近若干年前全年的水平。
渗透率24%是一个关键的位置。产业研究普遍认为,渗透率突破5%之后会进入快速普及期,越过20%则意味着主流市场开始接纳。全球汽车年销量在9000万辆上下,24%对应的年化规模约2100万辆,电动化已经从政策驱动转向市场驱动。
不同区域的分化仍然明显。中国市场的新能源渗透率领先全球,欧洲在碳排放法规约束下保持增长,北美市场受政策摇摆影响增速起伏较大,东南亚与拉美则处在起步阶段。这种不均衡决定了车企的全球化策略必须按区域分别制定。
中国车企的出口正是在这一背景下加速。上半年多家自主品牌的海外销量占比创新高,输出的不只是整车,还包括电池、电驱与智能化方案。累计6200万辆的国内市场经验,转化成了对产品定义与成本控制的判断力。
累计规模突破9400万辆还带来了一个新问题,那就是存量车的电池回收与梯次利用。首批大规模交付的电动车正陆续进入退役期,动力电池的残值评估、拆解规范与材料再生,需要一套与整车销量相匹配的体系来承接。
从1123.4万辆的半年成绩到9400万辆的累计规模,全球新能源汽车已经走过了验证阶段。接下来的竞争焦点不再是电动化本身是否成立,而是谁能在这条确定性赛道上把成本控制、智能化体验与全球渠道三件事同时做好,任何一个短板的代价都会在规模化的过程中被成倍放大,尤其是在增量空间收窄之后,规模优势能否转化为盈利优势,将成为下一阶段分化真正的分水岭。
顺阳网提示:文章来自网络,不代表本站观点。


